- Score da empresa e o que ele significa pro banco
- Dívidas negativadas e protestos no CNPJ
- Faturamento presumido e limite de crédito que o birô sugere
- Sócios, participação e pendências no nome deles
- Quem consultou o CNPJ nos últimos meses
- O que mais pesa contra a empresa, em português claro
- Relatório na hora, com download em PDF
Sua empresa precisa de crédito e o banco não libera?
Veja o que os bancos encontram quando consultam o CNPJ: score da empresa, dívidas e protestos, o faturamento que o mercado presume, o limite que o birô sugere e as pendências dos sócios. Tudo explicado em português claro.
- Sai na hora, na tela e no seu e-mail
- Nunca pedimos senha
- 7 dias de garantia
A empresa fatura, mas o crédito não vem
- Pediu capital de giro, Pronampe ou cartão PJ e levou um não.
- O banco oferece um limite muito abaixo do que a empresa fatura.
- Quer pedir Pronampe, FAMPE ou BNDES e não sabe se a empresa passa no filtro.
- É MEI e quer começar a construir crédito no CNPJ.
O banco olha o CNPJ e os sócios juntos
Pra empresa pequena, o banco consulta o CNPJ num birô de crédito e olha também os sócios. Dívida no nome de um sócio, faturamento que não passa pela conta da empresa ou CNPJ muito novo travam o pedido antes de qualquer conversa.
O Diagnóstico Empresa mostra essa consulta, item por item, com o que cada ponto significa para o crédito da empresa.
O CNPJ do jeito que o banco lê
do CNPJ informado no pagamento. Pagou com CPF? A gente pede o CNPJ logo depois.
o mesmo tipo de consulta que o banco faz antes de liberar crédito pra empresa.
na tela e no seu e-mail, com o botão para baixar em PDF.
Não é pra você se
- Você quer alguém que garanta aprovação. Quem aprova é o banco.
- Você quer o projeto de crédito completo, com a escolha da linha e do banco. Isso é feito na consultoria.
Garantia de 7 dias
Se não gostar, você pede o dinheiro de volta em até 7 dias, pelo e-mail de compra da Kiwify ou no WhatsApp (87) 99150-9900. Sem pergunta.
Antes de comprar
Serve para MEI?
Serve. MEI entra no Diagnóstico Empresa, com a consulta do CNPJ.
Por que o banco olha os sócios?
Em linhas como Pronampe, FAMPE e BNDES, o banco pede o CPF do sócio como garantia. Se o sócio tem restrição, o pedido costuma travar mesmo com a empresa em dia. O diagnóstico mostra se algum sócio tem pendência.
Paguei com CPF, e agora?
Sem problema. Logo depois do pagamento a gente pede o CNPJ da empresa e a sua autorização, e o relatório sai na hora.
Vocês garantem que o crédito vai sair?
Não. Quem decide é o banco, e ninguém que trabalha sério pode garantir isso. O que a gente entrega é o que o banco vê, explicado, pra você parar de pedir no escuro.
Vocês pedem senha ou documento?
Não. A consulta usa só o número informado no pagamento, com a sua autorização. Nunca pedimos senha do gov.br, do banco ou do aplicativo, e seus dados não são vendidos nem usados pra outra coisa.
E se eu quiser um plano pra subir a nota?
Depois você pode agendar a consultoria pelo WhatsApp. Nela você tira o seu Registrato, o relatório do Banco Central com tudo o que você deve em cada banco, a gente cruza com a consulta e monta o plano do que fazer, em ordem. É um serviço à parte.
E se eu não gostar?
Você tem 7 dias para desistir e receber o dinheiro de volta. Basta pedir pelo e-mail de compra que a Kiwify te mandou ou chamar no WhatsApp (87) 99150-9900.
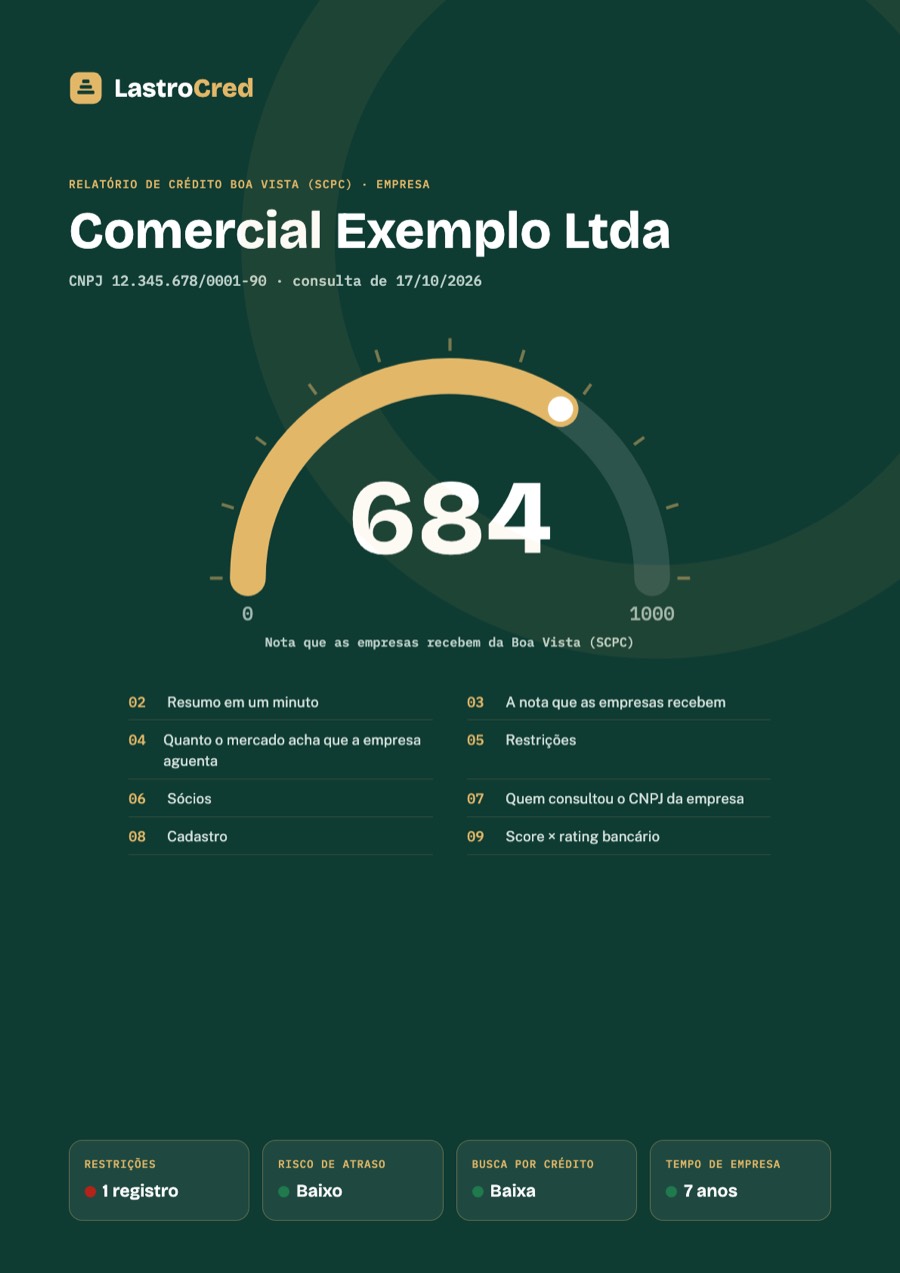
Saiba o que o banco vê na sua empresa antes de pedir
Em poucos segundos você vê a consulta do CNPJ e o que está travando o crédito da empresa.
Pagamento único por Pix, cartão ou boleto. Quem aprova crédito é sempre o banco.